Assurance assistante maternelle : l’attestation qui évite une couverture incomplète
Exercer auprès de jeunes enfants implique de pouvoir réagir à un accident, mais aussi d’assumer les conséquences financières d’un dommage. Pour une assistante maternelle agréée, l’assurance ne se limite donc pas au contrat habitation : une responsabilité civile professionnelle adaptée à l’accueil d’enfants est indispensable. Avant de souscrire, il faut vérifier ce qui est réellement garanti, pour qui et dans quelles circonstances.
La responsabilité civile professionnelle est indispensable pour exercer
L’assistante maternelle agréée doit être assurée pour les dommages pouvant survenir dans le cadre de son activité. La responsabilité civile professionnelle, souvent appelée RCP ou RC Pro, intervient lorsque sa responsabilité est engagée à la suite d’un préjudice causé à un enfant accueilli ou à un tiers.
Une chute dans le logement, une brûlure, une intoxication alimentaire ou un dommage provoqué lors d’une sortie peuvent entraîner une demande d’indemnisation. Selon les circonstances, les dommages sont corporels, matériels ou immatériels : frais médicaux restant à charge, objet détérioré, préjudice subi par la famille ou perte financière consécutive à l’accident.
Une attestation nominative, claire et à jour
L’assureur doit pouvoir délivrer une attestation d’assurance professionnelle au nom de l’assistante maternelle. Ce document doit mentionner l’activité exercée ainsi que la garantie de responsabilité civile liée à l’accueil des enfants. Il est utile de le demander dès la souscription, puis à chaque renouvellement du contrat ou modification de l’activité.
Une attestation vague, qui mentionne seulement une responsabilité civile familiale, ne confirme pas que les enfants confiés dans un cadre professionnel sont couverts. En cas de doute, il faut interroger l’assureur par écrit et conserver sa réponse avec les conditions particulières du contrat.
Pourquoi l’assurance habitation ne suffit pas toujours
La responsabilité civile vie privée, souvent incluse dans une assurance multirisque habitation, protège les membres du foyer pour les incidents de la vie quotidienne. L’accueil d’enfants contre rémunération relève, lui, d’une activité professionnelle. Cette distinction change la nature du risque et les garanties mobilisables.
| Couverture | Rôle principal | Point de vigilance |
|---|---|---|
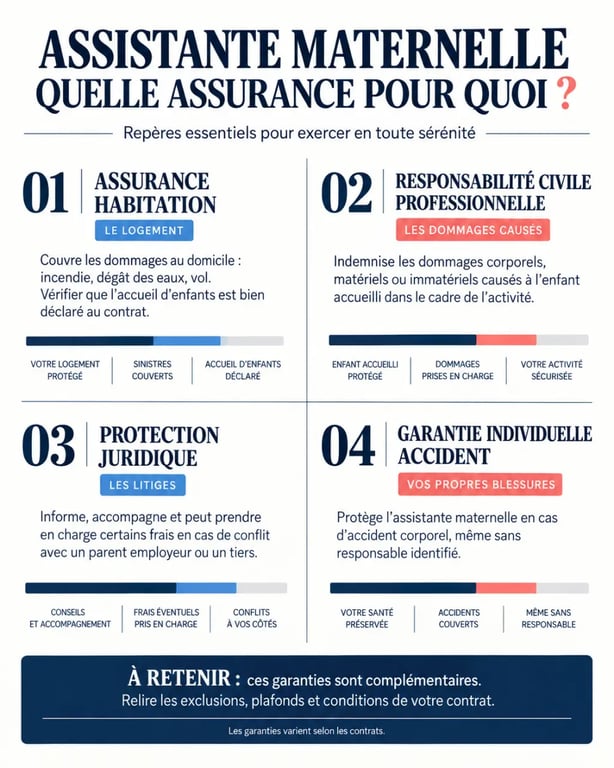
| Responsabilité civile vie privée | Indemniser certains dommages causés dans la sphère personnelle et familiale | Elle ne couvre pas automatiquement l’activité d’assistante maternelle |
| Responsabilité civile professionnelle | Protéger contre les dommages liés à l’accueil professionnel des enfants | L’activité doit être expressément déclarée et garantie |
| Protection juridique | Informer, accompagner et défendre en cas de litige | Vérifier les domaines couverts, le seuil d’intervention et les exclusions |
| Garantie individuelle accident | Indemniser certains dommages corporels subis par l’assurée | Elle dépend du niveau de formule choisi |
Certains assureurs proposent une extension de l’assurance habitation pour l’activité d’assistante maternelle. Cette solution peut convenir si l’extension est explicitement prévue, si les plafonds sont adaptés et si une attestation professionnelle est fournie. Elle ne doit jamais être présumée : seul le contrat permet de vérifier l’étendue réelle de la couverture.
La lecture du contrat doit porter sur les situations concrètes de l’activité : le lieu d’accueil, les trajets, les sorties, les enfants confiés et les biens utilisés au quotidien. Une garantie peut s’appliquer au domicile, mais exclure certains déplacements ou lieux extérieurs. Vérifier ces points avant un sinistre évite de découvrir trop tard qu’une situation n’est pas couverte.
Les garanties qui protègent vraiment le quotidien professionnel
La RC Pro est le socle de l’assurance assistante maternelle, mais elle ne répond pas à tous les risques. Le niveau de protection dépend du lieu d’exercice, des sorties réalisées, de l’équipement utilisé et de la capacité de l’assistante maternelle à absorber une perte de revenus ou les frais d’un conflit.
Accidents, dommages aux biens et recours
La responsabilité civile professionnelle vise d’abord les dommages causés aux enfants accueillis et aux tiers. Elle peut être sollicitée lorsqu’un enfant se blesse pendant l’accueil ou endommage le bien d’un voisin lors d’une activité encadrée. Il faut aussi vérifier la prise en charge des dommages aux biens personnels : lunettes, appareil auditif, appareil dentaire ou matériel détérioré ne relèvent pas toujours du même niveau de garantie.
Les plafonds d’indemnisation, les franchises et la territorialité doivent être lus avec attention. Une couverture utile à domicile peut être limitée lors d’une promenade, chez une connaissance ou dans un espace public. Les exclusions, notamment en cas de fait intentionnel ou de situation non déclarée, méritent la même vigilance.
Arrêt de travail et conséquences sur les revenus
Une formule renforcée peut inclure une garantie individuelle accident, des indemnités journalières ou un capital en cas d’invalidité ou de décès. Ces protections concernent l’assistante maternelle elle-même, alors que la RC Pro indemnise principalement les dommages causés à autrui. Elles prennent tout leur intérêt lorsque l’arrêt de travail suspend l’accueil et donc les revenus professionnels.
La prise en charge d’une perte de revenus est encadrée par les conditions générales : nombre de jours indemnisables, délai de carence, plafond et événement garanti. Un logement rendu inhabitable peut également empêcher temporairement l’exercice de l’activité. Il faut donc demander précisément si ce risque est prévu au contrat.
Protection juridique : anticiper les litiges avec les parents employeurs
Un désaccord n’est pas nécessairement un sinistre de responsabilité civile. Litige sur le contrat de travail, impayés de salaire, documents non remis, contestation d’une rupture de contrat ou plainte : ces situations relèvent davantage de la protection juridique. Elle peut proposer une information juridique, une tentative de résolution amiable et, selon la formule, participer aux frais de procédure ou d’expertise.
Cette garantie ne signifie pas que tous les frais ni toutes les procédures sont automatiquement couverts. Certains contrats prévoient un seuil d’intervention. Une offre peut, par exemple, fixer ce seuil à 225 €, avec un plafond de recours de 4 575 € par litige. Il faut donc vérifier les domaines garantis, les délais de déclaration, les plafonds et les exclusions, notamment pour les impayés, les questions fiscales ou une procédure liée à l’agrément.
Comparer les formules avant de demander un devis
Le prix ne doit pas être le seul critère. Une assurance peu coûteuse peut suffire à répondre à l’obligation de base, mais laisser l’assistante maternelle sans solution en cas d’arrêt de travail, de dommage aux biens ou de conflit complexe. À garanties différentes, les écarts tarifaires reflètent souvent les plafonds, les services juridiques et les protections complémentaires.
À titre d’exemple, une offre présente quatre formules à 25 €, 31 €, 47 € et 61 € par an. Les niveaux supérieurs peuvent intégrer des garanties telles que les frais de soins, avec un plafond annoncé de 1 525 € par sinistre, un capital invalidité de 15 000 € à 30 000 € selon le taux d’invalidité, ou un capital décès de 8 000 €. Ces montants ne permettent pas de comparer automatiquement tous les contrats : les conditions de déclenchement restent déterminantes.
- Demander une attestation mentionnant explicitement l’activité d’assistante maternelle.
- Comparer les plafonds de responsabilité civile, les franchises et les exclusions.
- Contrôler la couverture à domicile, en sortie et pendant les trajets autorisés.
- Examiner la protection juridique : litiges couverts, seuil d’intervention et plafond de frais.
- Évaluer les garanties pour l’arrêt de travail, les dommages aux biens et la perte de revenus.
- Lire les conditions générales avant la signature et signaler tout changement de lieu ou de mode d’accueil.
Pour obtenir un tarif pertinent, il est préférable de décrire précisément sa situation : accueil à domicile ou en maison d’assistantes maternelles, nombre d’enfants accueillis, sorties habituelles et besoins de protection complémentaire. Un conseiller ou un assureur peut alors proposer une formule cohérente, à condition que les garanties annoncées figurent bien dans les documents contractuels.