Le tableau de budget familial qui prévoit les charges et le reste à vivre
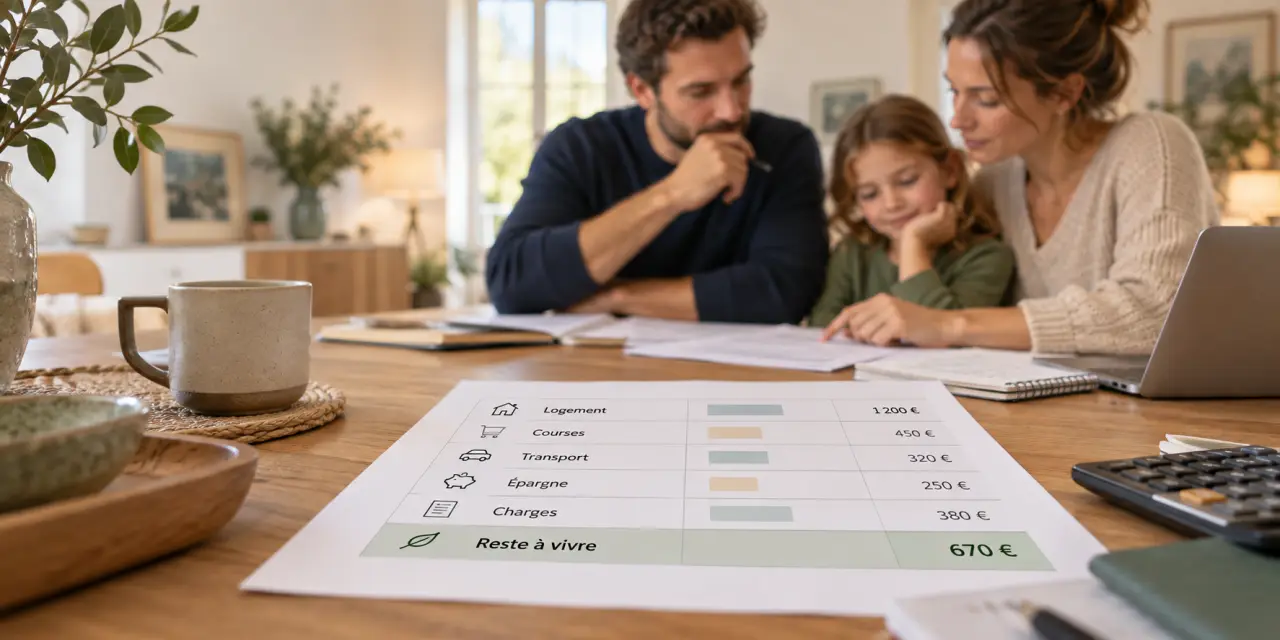
Un budget familial ne sert pas à se priver. Il donne une vision claire de ce qui entre, de ce qui sort et de ce qui reste pour vivre, épargner ou financer un projet. Avec quelques catégories et un suivi régulier, il aide le foyer à éviter le découvert, à anticiper les dépenses importantes et à réduire les tensions liées à l’argent.
Un budget familial est un plan de trésorerie du foyer
Le budget familial est un document, sur papier ou au format numérique, qui rassemble les revenus mensuels, les charges et les dépenses de toutes les personnes qui composent le foyer. Son objectif est simple : prévoir le solde du mois plutôt que le découvrir sur le compte bancaire.
Calculateur de budget familial
Revenus
Dépenses
Synthèse mensuelle
Total Revenus: 0 €
Total Dépenses: 0 €
Solde prévisionnel: 0 €
Formules : Annuel / 12 | Hebdomadaire × 52 / 12
Un budget équilibré ne signifie pas que chaque euro doit être dépensé. Les revenus doivent couvrir les dépenses obligatoires, les besoins courants, les remboursements éventuels et une part d’épargne. Le montant restant après ces postes forme une marge de manœuvre pour les loisirs, les projets ou les imprévus.
Le budget doit refléter la situation réelle du ménage : nombre d’enfants, garde alternée, logement, véhicule, activité indépendante, revenus variables ou changement professionnel. Un modèle trouvé en ligne peut servir de base, mais il ne remplace pas les habitudes et les contraintes propres à chaque famille.
Partir des bons montants : revenus, charges et dépenses annualisées
Recenser les revenus réellement disponibles
Commencez par additionner les sommes effectivement perçues sur le compte chaque mois : salaires nets, pensions, allocations, revenus locatifs, indemnités régulières ou revenus complémentaires. Distinguez le revenu brut du revenu net réellement disponible : c’est ce dernier qui permet de payer les dépenses du foyer.
Avec des revenus irréguliers, comme ceux d’un indépendant, d’un intérimaire ou d’un salarié rémunéré en partie à la commission, ne construisez pas le budget sur un excellent mois. Retenez plutôt un montant prudent, calculé à partir des mois les plus bas ou d’une moyenne réaliste. Les rentrées exceptionnelles peuvent ensuite servir à l’épargne, au remboursement de dettes prioritaires ou aux dépenses annuelles.
Classer les sorties d’argent sans tout mélanger
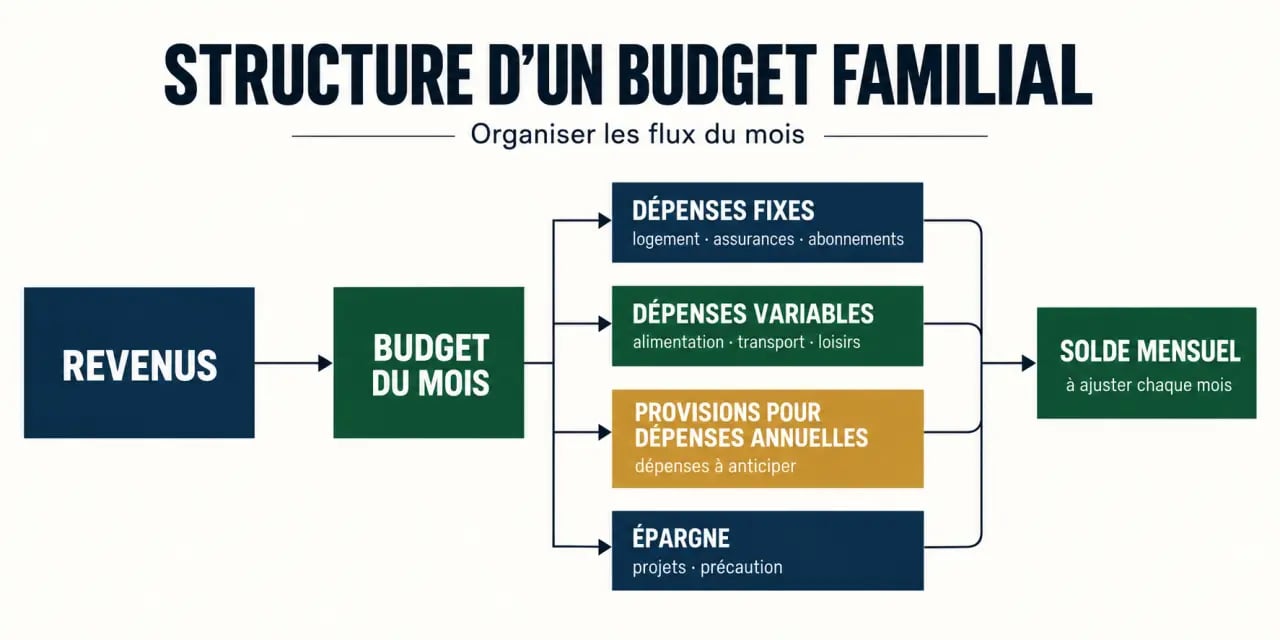
Les dépenses fixes sont prévisibles et reviennent à une date ou pour un montant proche : loyer ou crédit immobilier, énergie, assurances, abonnements, garde d’enfants, mensualités de crédit et téléphonie. Souvent difficiles à réduire rapidement, elles doivent être couvertes en priorité.
Les dépenses variables évoluent d’un mois à l’autre : courses, carburant, vêtements, santé non remboursée, sorties, activités des enfants et petits achats. Elles offrent généralement les meilleurs leviers d’ajustement. Les dépenses exceptionnelles regroupent, elles, les réparations, les cadeaux, la rentrée scolaire, les vacances, l’entretien du véhicule ou les travaux.
Une dépense annuelle n’est pas une surprise : elle est seulement mal répartie dans le temps. Divisez son coût estimé par douze et mettez de côté cette provision chaque mois. Une assurance payée une fois par an, une révision automobile ou les fêtes de fin d’année deviennent ainsi des charges prévues plutôt qu’un choc pour le compte courant.
Construire un budget mensuel en cinq mouvements
- Fixez la période : choisissez le premier et le dernier jour du mois, ou la période comprise entre deux versements de salaire si cela correspond mieux à votre rythme.
- Inscrivez les revenus : notez chaque entrée récurrente et séparez les montants incertains.
- Réservez les priorités : logement, factures, assurances, alimentation, transport, santé et remboursements de dettes passent avant les dépenses facultatives.
- Préparez les provisions : ajoutez une ligne pour les dépenses annualisées et une autre pour le fonds d’urgence.
- Calculez et arbitrez : les revenus moins les dépenses prévues donnent le solde prévisionnel. S’il est négatif, réduisez ou reportez d’abord les postes facultatifs.
Mes questions d'argent : le guide officiel pour mieux gérer son budget — La Banque de France propose des conseils pratiques pour comprendre l'argent, gérer son budget et accompagner les jeunes dans leurs premières décisions financières.
Le calcul central est le suivant : solde mensuel = revenus mensuels – dépenses mensuelles. Pour connaître le reste à vivre, déduisez des revenus les charges contraintes, les remboursements et les provisions déjà réservées. Ce montant indique ce que le foyer peut consacrer aux dépenses quotidiennes et à ses choix de consommation sans compromettre les échéances.
Un exemple de tableau de budget familial à reprendre
Le tableau ci-dessous ne propose pas un budget type à reproduire. Il présente une structure pratique. Remplacez les montants par les vôtres et ajoutez des lignes si votre situation le demande.
| Catégorie | Prévu | Réel | Écart |
|---|---|---|---|
| Revenus du foyer | À renseigner | À renseigner | À calculer |
| Logement, énergie, assurances, crédits | À renseigner | À renseigner | À calculer |
| Courses, transport, santé, enfants | À renseigner | À renseigner | À calculer |
| Loisirs et dépenses facultatives | À renseigner | À renseigner | À calculer |
| Provisions annuelles et fonds d’urgence | À renseigner | À renseigner | À calculer |
| Solde du mois | Revenus - dépenses | Revenus - dépenses | À analyser |
La colonne « prévu » sert à décider avant de dépenser ; la colonne « réel » permet de comprendre ce qui s’est passé. Un écart répété sur les courses, les transports ou les sorties n’est pas un échec. C’est une information utile pour revoir l’enveloppe du mois suivant, vérifier les habitudes et ajuster les montants de façon réaliste.
Imaginez le budget comme une corde tendue entre deux repères : la date d’entrée des revenus et la prochaine échéance. Chaque prélèvement, achat ou virement fait avancer le foyer sur ce fil. Visualiser les dépenses par semaine, et pas seulement en total mensuel, permet de repérer plus tôt une dérive. Une enveloppe consacrée aux courses déjà presque vide au milieu du mois appelle un ajustement immédiat, plutôt qu’une inquiétude en fin de période.
Suivre le budget sans créer une corvée familiale
Choisir un outil adapté à votre façon de vivre
Un tableau Excel, Google Sheets ou Numbers convient aux personnes qui souhaitent personnaliser les catégories, partager le fichier et conserver un historique. Un calculateur de budget simple est utile pour faire un premier état des lieux, notamment lorsqu’il convertit les dépenses hebdomadaires ou mensuelles en moyenne mensuelle.
Les applications de gestion budgétaire et les applications bancaires facilitent la catégorisation des opérations, les notifications de transactions et le suivi du solde. Avant de connecter un compte, vérifiez les autorisations demandées, les conditions de confidentialité et la possibilité de supprimer les données. L’outil le plus efficace reste celui que vous consultez réellement.
Organiser un rendez-vous court, mais régulier
Prévoyez un point de quinze à vingt minutes chaque semaine, puis un bilan en fin de mois. Vérifiez les prélèvements à venir, classez les opérations inhabituelles et comparez le réel au prévisionnel. Dans un couple, le partage des informations importantes évite qu’une seule personne porte la charge mentale financière.
Les enfants peuvent aussi être associés selon leur âge, sans leur imposer les détails anxiogènes du budget. Expliquer qu’un projet de vacances, une activité ou un achat se prépare aide à relier les choix quotidiens à une décision familiale concrète. Cette approche leur donne aussi des repères simples pour comprendre la différence entre une dépense prévue et un achat immédiat.
Réduire la pression financière et faire grandir l’épargne
Quand le solde est trop faible, ne commencez pas par couper au hasard. Passez en revue les abonnements peu utilisés, comparez les assurances et les fournisseurs, planifiez les repas pour limiter le gaspillage, vérifiez les frais bancaires et distinguez le besoin immédiat de l’envie. Des économies modestes, mais répétées, sont souvent plus durables qu’une restriction brutale.
Les dettes à taux élevé méritent une attention prioritaire, car elles réduisent durablement le revenu disponible. Dès que le budget dégage une marge, programmez un virement automatique vers un livret ou un compte d’épargne séparé. Un fonds d’urgence peut commencer modestement. Il doit surtout rester réservé aux vrais imprévus, et non aux dépenses prévisibles déjà intégrées dans les provisions.
Révisez enfin le budget à chaque événement qui modifie le foyer : déménagement, naissance, rentrée scolaire, séparation, baisse de revenus, achat d’un véhicule ou travaux. Un budget familial utile n’est jamais figé. C’est un repère vivant, ajusté pour permettre à la famille de décider avant d’être contrainte.