Kakebo : un budget lisible, des dépenses notées et une épargne réaliste
Le kakebo est une méthode japonaise de gestion du budget qui consiste à prévoir ses dépenses, noter ses achats et faire le bilan chaque mois. Un simple cahier suffit pour commencer. Son intérêt n’est pas seulement de compter : il aide à comprendre où part l’argent et à décider ce que l’on souhaite vraiment en faire, sans imposer un objectif d’épargne inaccessible.
Le kakebo, une méthode de réflexion autant qu’un livre de comptes
Kakebo et kakeibo désignent le même livre de comptes ménager japonais. La méthode est associée à Hani Motoko et à 1904, une origine notamment rappelée par Bforbank. Les carnets et outils numériques actuels en proposent différentes adaptations : leurs rubriques ne sont donc pas toutes identiques.
Calculer son budget variable avec le kakebo
Saisissez les montants prévus pour calculer le budget disponible pour vos dépenses variables.
Budget variable = revenus prévus − charges fixes − épargne prévue
- Revenus prévus—
- Charges fixes—
- Épargne prévue—
Le résultat dépend de l’exhaustivité des charges et des opérations prises en compte.
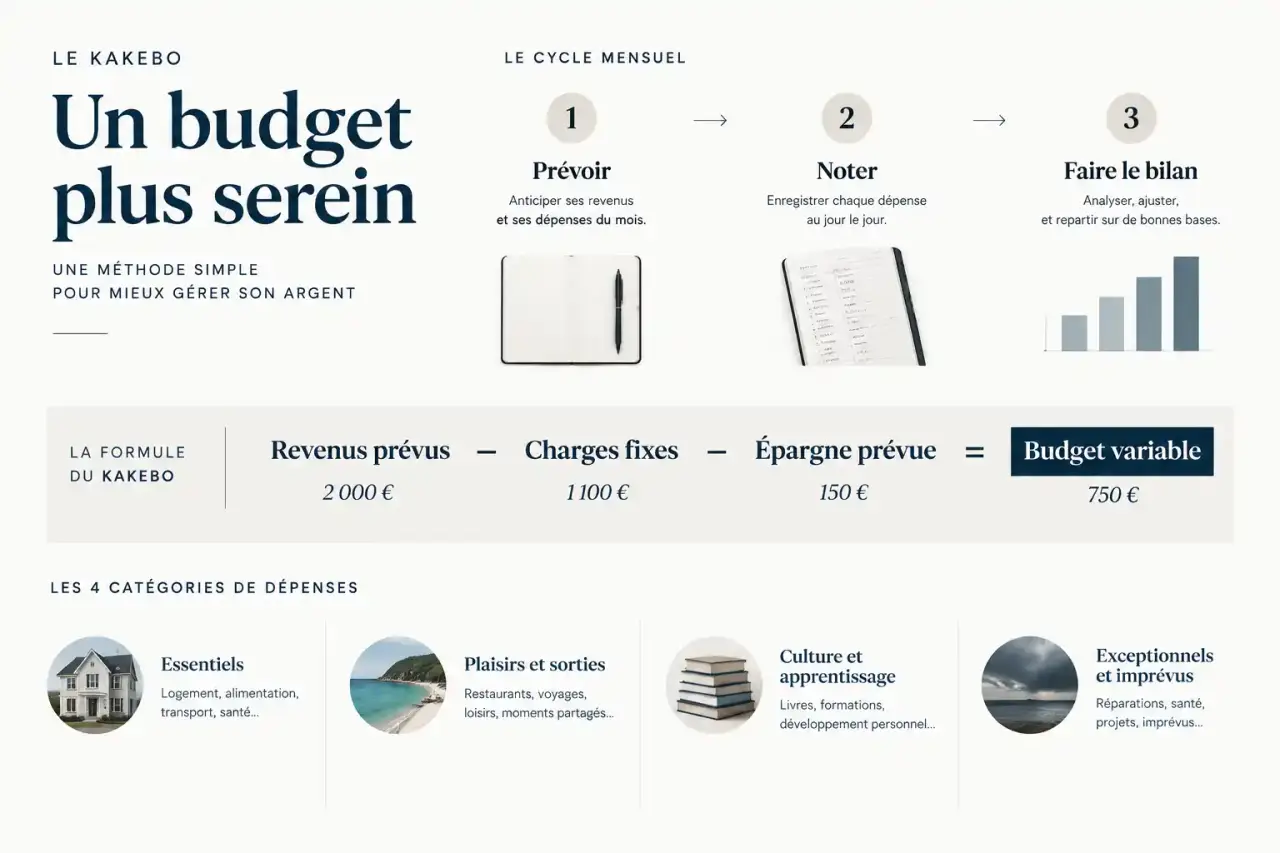
Exemple de référence : 2 000 € − 1 100 € − 150 € = 750 €.
Le principe repose sur un cycle simple : anticiper les ressources et les charges, consigner les dépenses, puis comparer les prévisions à la réalité. Contrairement à une consultation du solde bancaire, ce suivi donne une destination à l’argent avant de le dépenser.
La dimension personnelle compte autant que les additions. Un achat était-il nécessaire, prévu, satisfaisant ? Une dépense répétée correspond-elle encore à vos priorités ? L’objectif n’est pas de supprimer tous les plaisirs, mais de distinguer ceux que vous choisissez des achats effectués par automatisme.
Cette démarche peut aider à limiter les achats impulsifs, sans garantir un montant d’économies. Lorsque les charges essentielles absorbent les revenus, le carnet rend la situation plus lisible ; il ne crée pas, à lui seul, une marge financière.
Préparer le mois : calculer ce qui reste vraiment à dépenser
Partir des ressources, puis réserver les charges
Au début du mois, inscrivez les revenus attendus : salaire, prestations ou autres ressources suffisamment certaines. Listez ensuite les dépenses fixes, comme le loyer, les assurances, les mensualités de crédit et les abonnements. Notez leurs dates de prélèvement : un budget équilibré sur le mois peut malgré tout manquer de trésorerie avant une rentrée d’argent.
Choisissez ensuite un objectif d’épargne adapté à votre situation. Univers du Japon évoque, par exemple, 10 % du salaire net, mais ce pourcentage n’est pas une règle universelle. Un montant plus faible, voire nul pendant une période difficile, peut être plus réaliste.
Budget disponible pour les dépenses variables = revenus prévus − charges fixes − épargne prévue. Ce montant doit encore financer l’alimentation, les transports non inclus dans les charges et les autres achats du mois.
Un exemple chiffré pour éviter les faux disponibles
Voici un exemple entièrement fictif. Une personne prévoit 2 000 euros de revenus, 1 100 euros de charges fixes et 150 euros d’épargne. Son budget variable est donc de 750 euros, et non de 900 euros : l’épargne prévue a déjà une destination.
| Poste | Montant prévu |
|---|---|
| Revenus | 2 000 € |
| Charges fixes | 1 100 € |
| Épargne | 150 € |
| Budget disponible pour les dépenses variables | 750 € |
Considérez aussi les dépenses annuelles comme un réservoir à remplir progressivement. Une assurance annuelle ou des cadeaux de fin d’année ne sont pas forcément des imprévus : leur échéance est connue. En réservant chaque mois une part de leur coût, vous évitez de confondre argent présent sur le compte et argent librement utilisable. Distinguez cette provision de l’épargne destinée à vos projets pour ne pas promettre deux usages à la même somme.
Si vos revenus sont irréguliers, bâtissez vos prévisions sur les ressources les plus certaines et réajustez à chaque encaissement. Ne financez pas une dépense immédiate avec une rentrée encore hypothétique.
Noter les achats sans transformer le suivi en corvée
Choisir des catégories simples et stables
Les modèles proposent souvent quatre familles, mais leurs intitulés varient. Certains séparent loisirs et plaisirs ; d’autres isolent les dépenses culturelles. Vous pouvez utiliser cette répartition pratique pour vos dépenses variables :
- Essentiels : alimentation, hygiène, transport et santé.
- Plaisirs et sorties : restaurants, cafés, achats non indispensables.
- Culture et apprentissage : livres, spectacles, cours.
- Exceptionnels et imprévus : réparation urgente ou dépense inhabituelle.
La cohérence est plus utile qu’une classification parfaite. Décidez, par exemple, où classer les cadeaux et conservez ce choix. Surtout, ne comptez pas une charge deux fois : si un abonnement figure déjà dans les charges fixes déduites au départ, ne le retranchez pas à nouveau du budget variable.
Créer une ligne par dépense, puis vérifier régulièrement
Votre tableau de suivi peut se limiter à quatre colonnes : date, description, catégorie et montant. Ajoutez éventuellement une remarque lorsque l’achat mérite réflexion : « oublié dans les prévisions », « achat impulsif » ou « dépense utile ».
Notez vos achats chaque jour ou, au minimum, une fois par semaine. Rapprochez vos notes des tickets et des opérations bancaires, en tenant compte des paiements encore en attente. Un retrait d’espèces n’est pas une catégorie de consommation : détaillez ensuite les achats réglés avec cet argent, sans compter deux fois les mêmes sommes.
Pour un budget partagé, convenez du périmètre : dépenses communes uniquement ou ensemble des finances du foyer. Un remboursement entre partenaires ne doit pas devenir une nouvelle dépense si l’achat initial a déjà été enregistré.
Faire un bilan qui améliore réellement le mois suivant
En fin de mois, totalisez les dépenses par catégorie et comparez-les aux enveloppes prévues. Dans l’exemple précédent, si les dépenses variables atteignent 710 euros sur 750 euros disponibles, il reste 40 euros non dépensés, en plus des 150 euros réservés à l’épargne, sous réserve qu’aucune opération ne manque.
À l’inverse, avec 790 euros de dépenses variables, le dépassement atteint 40 euros. Il faut déterminer comment il a été financé : épargne moins élevée que prévu, réserve antérieure ou découvert. L’épargne prévue et l’épargne réellement conservée ne sont pas nécessairement identiques.
Pour tirer une décision du bilan, examinez trois points :
- Le budget initial était-il réaliste, notamment pour les besoins essentiels ?
- Quels achats pourraient être évités sans dégrader votre quotidien ?
- Quelle dépense connue faut-il anticiper le mois prochain ?
Choisissez ensuite un ajustement concret : revoir un abonnement, augmenter une enveloppe sous-estimée ou différer un achat. Le bilan sert à corriger le plan, pas à culpabiliser. Un bilan annuel permet également de repérer les dépenses saisonnières difficiles à voir sur un seul mois.
Carnet acheté, cahier ou tableur : choisir le support que vous tiendrez
Le kakebo est une méthode, pas un produit obligatoire. Un carnet prérempli apporte une structure ; un cahier permet de construire vos propres pages ; les feuilles mobiles facilitent les modifications. Un agenda convient si vous souhaitez rapprocher dépenses et échéances.
Le tableur, notamment Excel, facilite les sommes et les comparaisons entre mois. Il demande toutefois de vérifier les formules et de conserver une saisie régulière. Le papier laisse davantage de place aux annotations, mais les calculs sont manuels.
Avant d’acheter un carnet, regardez surtout l’espace disponible, la souplesse des catégories, la présence d’un bilan mensuel et le format daté ou non. Simple Pratique mentionne des modèles à partir de 6 euros : ce repère ponctuel ne garantit pas les prix actuels.
Pour commencer, préparez seulement une page de prévisions, un tableau de dépenses et un espace de bilan. Testez ce format pendant un mois avant de le complexifier. Le bon support est celui que vous pouvez consulter facilement, garder confidentiel et utiliser même pendant une semaine chargée.