Partage des dépenses en couple : le 50/50 peut coûter cher à celui qui gagne moins
Partager les dépenses en couple ne signifie pas forcément payer la même somme. Le 50/50 convient surtout lorsque les revenus sont proches et que le budget reste confortable pour chacun. Avec des salaires différents, le prorata répartit davantage l’effort selon les moyens. Pour choisir, regardez ce qu’il reste à chacun après les charges, puis séparez deux questions : combien contribuer et sur quel compte payer.
Définir le budget commun avant de choisir une répartition
Une méthode de partage ne fonctionne que si vous êtes d’accord sur les dépenses concernées. Partez des factures réelles et des relevés récents, plutôt que d’une estimation rapide. Pensez aussi aux dépenses annuelles : une assurance ou des vacances doivent être provisionnées pour ne pas déséquilibrer un seul mois.
- Vie quotidienne : loyer, énergie, eau, internet, courses et produits d’entretien.
- Usages partagés : transport commun, sorties, abonnements utilisés à deux et vacances décidées ensemble.
- Enfants : garde, alimentation, vêtements, scolarité et activités, en tenant compte des aides et des obligations de chacun.
- Préparation de l’avenir : réserve pour les imprévus et épargne affectée aux projets communs.
Les achats individuels, loisirs personnels et dettes antérieures restent à distinguer, sauf accord explicite. Pour une dépense mixte, fixez une règle simple : si une voiture sert principalement aux trajets professionnels d’un partenaire, partager tous ses frais par moitié n’est pas nécessairement pertinent.
Dans une famille recomposée, distinguez les frais du foyer des obligations envers les enfants d’une précédente union. L’objectif n’est pas de tout individualiser, mais de rendre les engagements visibles. Enfin, une dépense coûteuse souhaitée par un seul partenaire ne devrait pas automatiquement devenir une charge commune.
50/50, prorata ou revenus mutualisés : comparer l’effort réel
L’égalité des montants n’est pas toujours l’équité de l’effort. Un même loyer peut laisser une personne libre d’épargner et obliger l’autre à surveiller chaque achat. Le niveau de vie commun doit donc rester compatible avec les moyens du partenaire le moins rémunéré, ou faire l’objet d’une contribution supérieure de l’autre.
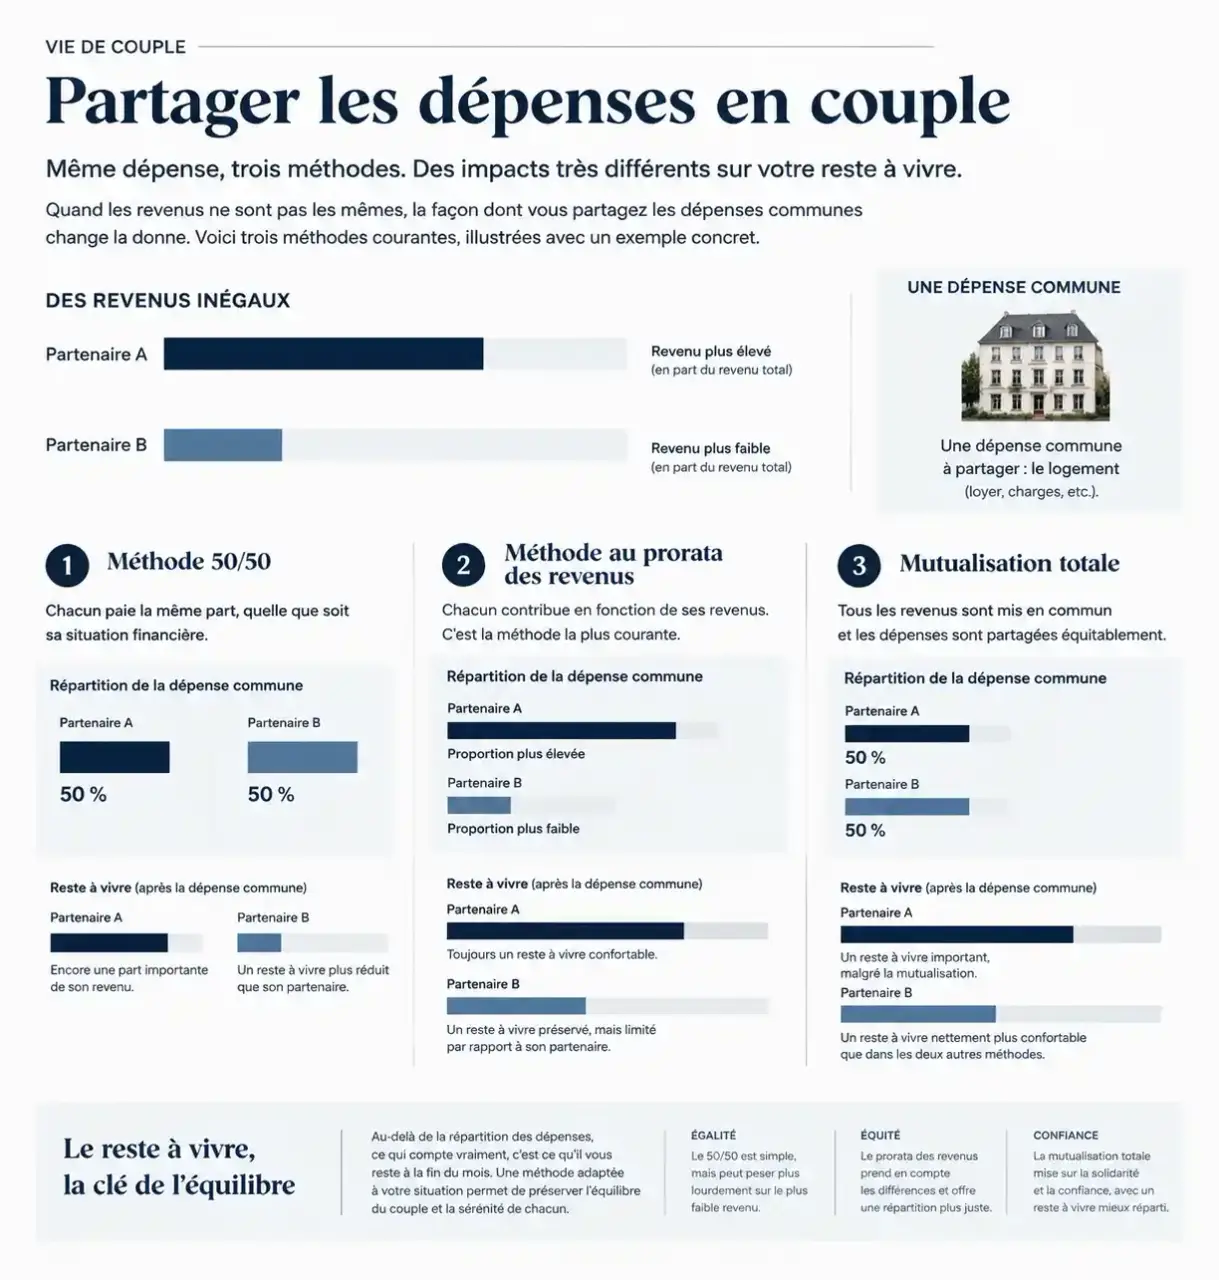
| Méthode | Principe | Atout | Point de vigilance |
|---|---|---|---|
| 50/50 | Chacun finance la moitié. | Calcul simple, adapté aux revenus proches. | Peut absorber une grande part du petit salaire. |
| Prorata | Chacun contribue selon sa part des revenus. | Effort proportionnel aux ressources. | Ne garantit pas un reste à vivre identique. |
| Mutualisation totale | Les revenus financent un budget unique. | Facilite la solidarité et les projets. | Nécessite un accord sur les dépenses personnelles. |
La mise en commun est loin d’être marginale : selon le Crédoc, 64 % des couples mettent en commun l’intégralité de leurs revenus. Ce choix ne constitue pourtant pas un modèle obligatoire. Vous pouvez aussi mutualiser seulement les charges et conserver le reste sur vos comptes personnels.
Prenez le pouls de votre organisation à travers les petits renoncements : l’un reporte-t-il régulièrement un soin, une sortie ou un achat nécessaire pour suivre le rythme du foyer ? Ces signaux révèlent parfois un déséquilibre invisible dans un tableau parfaitement équilibré. Vérifiez non seulement que les factures sont payées, mais aussi que chacun conserve une marge de décision sans devoir demander une autorisation.
Calculer les contributions et vérifier le reste à vivre
Appliquer le prorata aux revenus nets après impôt
Utilisez une base comparable : les revenus nets après impôt réellement disponibles. Décidez ensemble du traitement des primes et autres ressources. Une aide destinée à une dépense précise doit être traitée de manière cohérente avec cette dépense, sans être comptée deux fois. Pour des revenus irréguliers, retenez une moyenne représentative et prévoyez une régularisation.
Contribution individuelle = dépenses communes × revenu individuel ÷ total des revenus du couple.
Dans l’exemple présenté par Pretto, Santiago perçoit 2 000 € nets mensuels et Ambre 3 200 €, pour 1 500 € de dépenses communes. Le total de leurs revenus est de 5 200 €.
| Répartition mensuelle | Santiago | Ambre |
|---|---|---|
| Contribution à 50/50 | 750 € | 750 € |
| Contribution au prorata, arrondie | 577 € | 923 € |
| Solde après charges communes au prorata | 1 423 € | 2 277 € |
Ne pas s’arrêter au résultat de la formule
Le solde après charges communes n’est pas encore le véritable reste à vivre : il faut retirer les dépenses personnelles indispensables. Comparez ensuite la possibilité d’épargner, de faire face à un imprévu et de disposer d’un budget libre. Le prorata réduit l’écart d’effort, mais laisse généralement davantage d’argent à celui qui gagne le plus.
Si cela ne correspond pas à votre idée de la solidarité, vous pouvez convenir d’un budget personnel identique après financement du foyer. À l’inverse, ne déduisez pas automatiquement toutes les dépenses personnelles avant de calculer le prorata : des choix individuels coûteux pourraient alors faire augmenter artificiellement la contribution de l’autre.
Organiser les paiements sans perdre son autonomie
Le compte joint est un outil, pas une méthode de répartition. Il peut recevoir des versements égaux ou proportionnels. Une organisation hybride consiste à conserver les revenus sur deux comptes personnels, puis à virer chaque mois la contribution prévue vers un compte dédié aux charges communes.
Avec des comptes séparés, notez qui avance chaque dépense et régularisez à une date convenue. Évitez le système « l’un paie le loyer, l’autre les courses » sans vérification : ces postes n’évoluent pas nécessairement au même rythme. Le remboursement doit porter sur l’écart entre ce que chacun devait financer et ce qu’il a effectivement payé.
Un tableur suffit pour enregistrer la date, le montant, la catégorie, le payeur et la part de chacun. Une application comme Splitwise peut faciliter le suivi des avances ; vérifiez ses fonctionnalités, ses tarifs éventuels et les autorisations demandées avant de l’adopter. L’outil doit alléger la gestion, pas instaurer une surveillance permanente.
Gardez une épargne personnelle accessible et distinguez-la de la réserve commune. Pour cette dernière, la Macif recommande deux ou trois mois de dépenses courantes, à adapter à votre situation. Avant d’ouvrir un compte joint, examinez également les conditions de fonctionnement, de découvert et de clôture.
Réviser l’accord quand la vie change, pas seulement quand une dispute éclate
Prévoyez un point régulier pour comparer budget prévu et dépenses réelles. Selon le Fonds FTQ, un couple sur deux s’est déjà disputé à propos d’argent. Mieux vaut discuter d’un dépassement précis que transformer un désaccord financier en jugement sur la personnalité de l’autre.
Une naissance, un congé parental, une perte d’emploi ou un départ à la retraite justifient de revoir immédiatement la contribution. Si l’un n’a plus de revenu, appliquer mécaniquement le 50/50 peut devenir impossible. Redéfinissez alors le budget, la prise en charge des besoins personnels et l’accès à l’épargne.
Le travail domestique et parental compte aussi : une baisse d’activité choisie pour la famille ne devrait pas être traitée comme une simple baisse de salaire individuelle. Discutez de ses conséquences sur l’autonomie et l’épargne, pas seulement du paiement des courses.
Enfin, distinguez toujours les comptes du quotidien de la propriété immobilière. Financer davantage les charges ne modifie pas automatiquement les quotes-parts d’acquisition. Avant un achat, ou pour anticiper une séparation ou un décès, faites vérifier vos dispositions par un notaire selon votre statut. Un bon accord reste compréhensible, révisable et protecteur pour chacun.