Gérer un budget serré : un reste à vivre calculé, moins de fins de mois à découvert
Pour gérer un budget serré, commencez par réserver l’argent des factures, puis calculez ce qui reste réellement pour les courses, les transports et les autres dépenses. Répartissez ensuite cette somme jusqu’au prochain revenu. L’objectif n’est pas de supprimer tous les plaisirs, mais d’éviter de dépenser aujourd’hui l’argent nécessaire demain.
Calculer ce que vous pouvez vraiment dépenser ce mois-ci
Le solde affiché sur votre compte n’est pas votre budget disponible : des prélèvements peuvent encore arriver. Reprenezz vos relevés bancaires et rassemblez vos factures pour distinguer trois catégories : les charges fixes, les dépenses courantes et les dépenses occasionnelles.
Les charges fixes comprennent notamment le loyer, les assurances, les abonnements et les mensualités de crédit. Les dépenses courantes regroupent l’alimentation, les déplacements ou l’hygiène. Les dépenses occasionnelles, comme une assurance annuelle ou la rentrée scolaire, doivent être anticipées même si elles ne tombent pas ce mois-ci.
Un exemple de budget à adapter à votre foyer
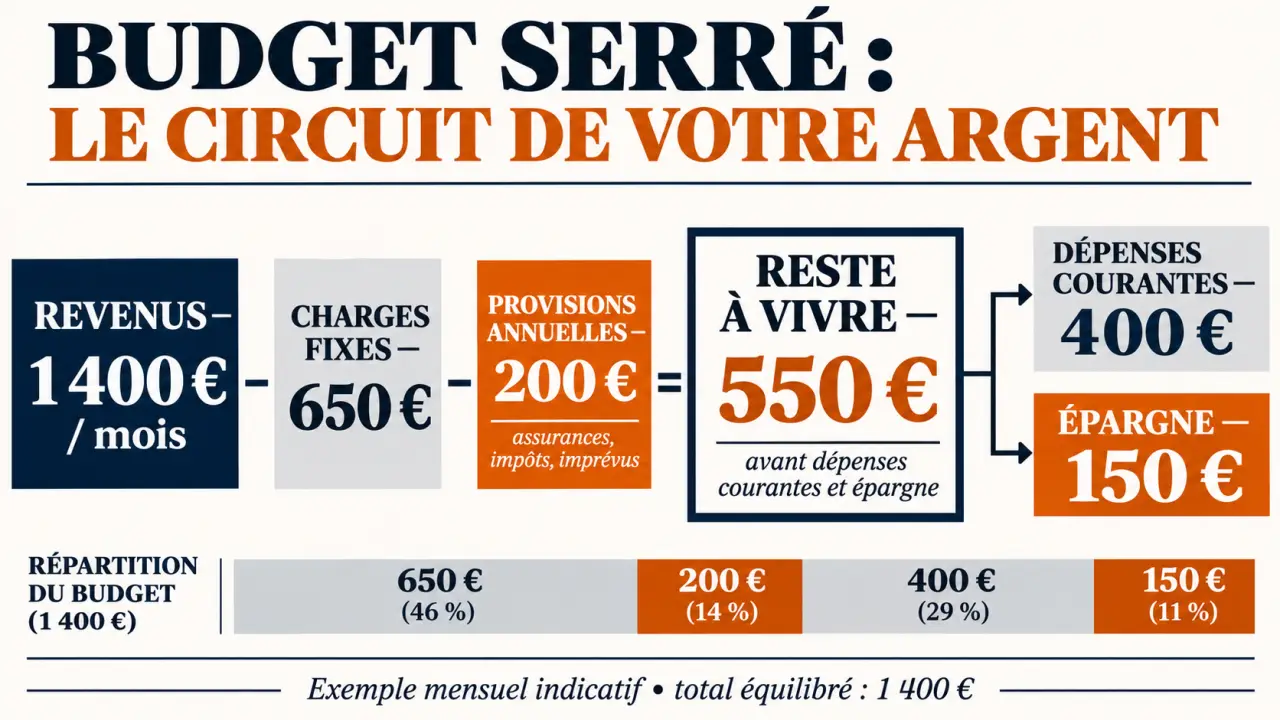
Voici un exemple fictif pour une personne percevant 1 400 € par mois. Vous pouvez reprendre ces lignes dans un cahier ou un tableur, en ajoutant une colonne « prévu » et une colonne « réellement dépensé ».
| Poste mensuel | Montant |
|---|---|
| Revenus disponibles | 1 400 € |
| Loyer et charges du logement | 550 € |
| Énergie, assurances, téléphone et internet | 150 € |
| Mensualité de crédit | 100 € |
| Provision pour dépenses annuelles | 50 € |
| Disponible avant dépenses courantes et épargne | 550 € |
Le reste à vivre correspond ici aux revenus diminués des charges fixes, des remboursements et des provisions. Il doit encore financer les courses, les déplacements, la santé non remboursée et les loisirs : ce n’est donc pas une somme entièrement libre.
Avec des revenus irréguliers, construisez votre budget sur une base prudente, plutôt que sur votre meilleur mois. N’intégrez pas une aide ou une rentrée d’argent avant d’avoir une visibilité suffisante sur son versement.
Organiser les paiements pour ne pas subir la dernière semaine
Dès l’arrivée de vos revenus, réservez les montants destinés aux factures. Cette séparation peut être simplement notée dans votre tableau : ouvrir plusieurs comptes n’est pas indispensable. Inscrivez aussi les dates des prélèvements et, si nécessaire, demandez leur décalage après le versement du salaire.
Répartissez ensuite les dépenses courantes en enveloppes : alimentation, transport, santé, loisirs. Vous pouvez utiliser des espèces, un tableur ou des catégories dans votre application bancaire. L’essentiel est de connaître le montant restant dans chaque enveloppe avant un achat.
Fixer une limite hebdomadaire réaliste
Dans l’exemple précédent, réserver 100 € aux déplacements et à la santé, puis 20 € à l’épargne laisse 430 € pour les autres dépenses courantes. Sur un mois de 30 jours, cela représente environ 100 € par semaine. Ce calcul évite le piège du budget divisé par quatre alors que le mois dure davantage.
- Vérifiez chaque semaine les paiements effectués et les opérations à venir.
- Activez une alerte de solde bas si votre banque le permet.
- Conservez les preuves de paiement pour repérer un doublon ou contester une anomalie.
- Reportez les achats facultatifs lorsqu’une enveloppe est épuisée.
Gardez une petite place pour un plaisir choisi, si votre situation le permet. Un budget trop restrictif risque d’être abandonné ; une dépense prévue est plus facile à maîtriser qu’une succession d’achats de compensation.
Réduire d’abord les dépenses qui reviennent automatiquement
Avant de traquer chaque petite dépense, examinez les contrats payés tous les mois. Selon la Caisse d’Epargne, les frais fixes représentent en moyenne 50 % du budget mensuel. Ce repère n’est pas un objectif obligatoire : avec un faible revenu ou un loyer élevé, leur poids peut être bien supérieur.
Comparez les offres d’énergie, de téléphonie, d’internet et d’assurance sur leur coût total annuel, pas uniquement sur le tarif promotionnel. Vérifiez les frais de résiliation, la durée d’engagement, les garanties et le prix après promotion. Une assurance moins chère mais inadaptée peut coûter cher au premier sinistre.
- Supprimez les abonnements inutilisés et les options devenues superflues.
- Demandez une offre adaptée à votre consommation réelle.
- Examinez les frais bancaires et les services inclus dans votre forfait.
- Pour les déplacements professionnels, vérifiez la prise en charge applicable : dans le privé, l’employeur rembourse au minimum 50 % des abonnements de transports publics éligibles.
Une dépense récurrente ressemble à un germe : minuscule au départ, elle prend de la place à chaque renouvellement. À l’inverse, une économie mensuelle peut devenir une réserve si vous la réaffectez immédiatement. Après une résiliation, programmez le transfert du montant économisé vers votre provision annuelle ou votre épargne ; sinon, il risque simplement de se dissoudre dans les achats courants.
Pour un propriétaire emprunteur, une renégociation du crédit ou une comparaison de l’assurance emprunteur mérite une étude chiffrée, frais compris et à garanties équivalentes. Ce n’est pas une économie automatique.
Alléger les courses et les achats sans multiplier les contraintes
Avant les courses, regardez les placards, le réfrigérateur et le congélateur. Prévoyez quelques repas autour des aliments déjà présents, puis faites une liste avec un plafond de dépense. Comparez les prix au kilo ou au litre : un grand conditionnement n’est intéressant que si vous utilisez réellement son contenu.
Trouvez de l’aide face aux difficultés financières et au surendettement — La Banque de France vous oriente vers les Points conseil budget et les organismes compétents pour être accompagné dans vos démarches, notamment le dépôt d’un dossier de surendettement.
Réduisez d’abord ce qui finit à la poubelle. Cuisiner une portion supplémentaire pour le lendemain peut éviter un déjeuner acheté en urgence. Les offres anti-gaspillage sont utiles lorsqu’elles remplacent un achat prévu, moins lorsqu’elles ajoutent des produits dont vous n’avez pas besoin.
Mettre de la distance entre l’envie et le paiement
Pour un achat non essentiel, appliquez un délai de 72 heures. Notez l’objet, son prix et l’usage attendu, puis vérifiez si vous le voulez toujours après cette attente. Désactiver les notifications commerciales et retirer les cartes enregistrées aide aussi à ralentir les achats impulsifs.
Pour les vêtements, le mobilier ou l’équipement, examinez la seconde main, le prêt et la réparation. Vérifiez toutefois l’état, la sécurité et les frais de transport. En famille, anticipez les changements de taille et les dépenses scolaires ; pour un étudiant, explorez les tarifs réduits avant de payer le prix standard.
Construire une réserve et agir vite si le budget reste négatif
Une facture annuelle n’est pas un imprévu. Divisez son montant par douze et mettez cette provision de côté chaque mois. L’épargne de précaution sert, elle, aux dépenses réellement inattendues : une réparation indispensable ou un remplacement urgent.
Si votre budget le permet, commencez par un virement automatique de 10 €, 20 € ou 30 € par mois vers un livret disponible et sans risque de perte en capital. Ajustez le montant aux dépenses essentielles : épargner ne doit pas provoquer un découvert plus coûteux.
Si les revenus ne couvrent déjà plus le logement, l’alimentation, l’énergie et les déplacements indispensables, le problème ne se résout pas uniquement en faisant attention. Contactez rapidement les créanciers pour demander un échéancier, votre banque pour examiner les frais, et un travailleur social ou un Point conseil budget pour faire le point. Vérifiez également vos droits aux aides, notamment auprès de la CAF.
Évitez de combler durablement le manque avec du crédit renouvelable ou des paiements fractionnés. Un regroupement de crédits peut réduire la mensualité, mais allonger le remboursement et augmenter le coût total. Comparez le montant total dû, les frais et la durée avant toute décision.
Votre premier objectif est simple : savoir ce qui doit encore sortir du compte avant le prochain revenu. Ce repère, actualisé chaque semaine, permet de décider plus sereinement et d’identifier rapidement quand demander de l’aide.